
【池水雄一氏】存在感増すアジアのゴールド市場
- #専門家
- #貴金属投資の基礎知識
- #金
2026年11月11日
いしふくコラムでは、読者の皆様への情報提供の一つとして、2025年より貴金属に関する四方山話や相場解説などを専門家に執筆いただきます。 専門家の深い知見に触れ、貴金属への興味・関心を持っていただければ幸いです。
今回は、貴金属スペシャリストの池水雄一氏にコラム「存在感増すアジアのゴールド市場」を執筆いただきました。
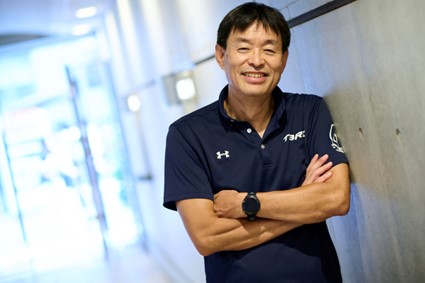
一般社団法人日本貴金属マーケット協会 代表理事、貴金属スペシャリスト 1962年生まれ兵庫県出身。1986年上智大学外国語学部英語学科卒業後、住友商事株式会社入社、その後1990年クレディ・スイス銀行、1992年より三井物産株式会社で貴金属チームリーダーを務める。2006年よりスタンダードバンク東京支店副支店長、2009年に同東京支店で支店長に就任。2019年9月より日本貴金属マーケット協会(JBMA)代表理事に就任。一貫して貴金属ディーリングに従事し、世界各国のブリオン(貴金属)ディーラーでブルース(池水氏のディーラー名)の名を知らない人はいない。
存在感増すアジアのゴールド市場
執筆日:2026/11/09
現代ゴールド・マーケットの歴史
まず我々が今見ているマーケットの歴史をみてみましょう。ほんの数年前まではロンドンとニューヨークがゴールドマーケットの中心にあり、価格発見機能はほぼこの二つの市場の仕組みによって成されていました。現物市場のロンドンと先物市場のニューヨークです。それがどのように生まれ発展していったのか。まずはこの二つの市場の成り立ちと発展をみてみましょう。
1. 前史:金本位制から金価格の自由化へ
1944年 ブレトンウッズ体制:1オンス=35ドルで固定されました。米国民の金保有は1933年(ルーズベルト大統領令6102号)から禁止されていました。
1961年 ロンドン・ゴールドプール:西側の中央銀行が協調して価格を維持しました。
1968年 二重価格制:ゴールドプールが崩壊し、公的取引(35ドル)と市場価格が分離しました。
1971年 ニクソン・ショック:金・ドル交換が停止しました。
1973年 変動相場制へ移行:金価格が市場で決まる環境が整いました。
2. 1974年:米国で個人の金保有が解禁され、Comexで金先物が始まる
1974年12月31日に、米国民の金地金の保有が約41年ぶりに解禁されました(フォード大統領が署名)。同じ日に、COMEX(NY商品取引所)で金先物の取引が始まりました。これは偶然ではなく、解禁に合わせた設計です。
意義は次の3点です。
米国の個人・機関投資家が、価格リスクをヘッジしたり投機したりする場ができました。
ロンドンやチューリッヒ中心だった価格形成に、ニューヨークの先物市場が加わりました。
金が「通貨の裏付け」から「商品・投資資産」へ性格を変える転機になりました。
1970年代末〜1980年1月には、インフレ、オイルショック、イラン革命、ソ連のアフガン侵攻が重なり、価格は850ドル超まで急騰しました。ヘッジファンドや個人投機家の参入も増えました。
3. ロンドン市場の仕組み:Fixingから LBMA へ
1919年 ロンドン・ゴールド・フィキシング:ロスチャイルド系のN M Rothschild & Sonsの部屋に、5社の地金商が集まって始まりました(1日2回の公定価格決定)。
1987年 LBMA(London Bullion Market Association)設立:イングランド銀行の監督下にあった地金市場を、業界の自主規制団体として整えたものです。
具体的な役割は、Good Delivery(認定精錬所・品質基準)の管理、清算・決済の標準化、取引慣行の整備です。
取引形態は、相対取引(OTC)、つまり銀行間の現物・アンアロケート口座を中心としています。
この結果、市場は次のように役割分担が進みました。
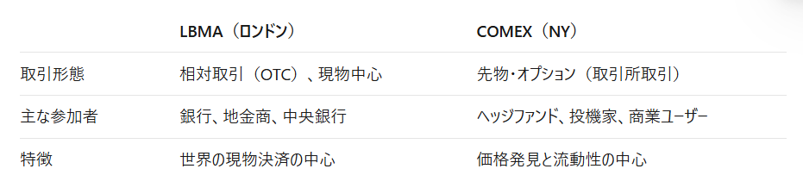
このようにロンドンが現物決済の中心であり、ニューヨークの先物市場(コメックス)の価格発見と流動性の中心という役割は、長い間、少なくとも1970年代半ばから、現在にいたるまで世界のゴールド・マーケットの中心にありました。しかし現物需要の中心はずっとアジアにあったと言えます。中国、アジア、中東、こういった地域が現物需要の中心でありました。それが中国そしてインドの経済的進展とともにその影響力が増して行きました。
4. 中国の台頭
特に2000年代に入ると中国に上海黄金交易所(SGE)が設立され、中国での現物取引が人民銀行直接ではなく、民間の需給がマーケットに反映されて価格が決まるようになりました。2008年には上海先物取引所(SHFE)での金先物の取引が始まり、世界のゴールド価格形成に影響を与えるようになりました。現在中国はゴールドの世界最大の生産国であり輸入国でもあります。つまり世界中のゴールドが中国に集まっているわけです。価格形成に影響力を持つのも当然だと言えるでしょう。このところ上海のマーケットのオープン時間である午前9時(日本時間午前10時)にゴールドが大きく動くことが多いのですが、それはまさに中国のマーケットが世界のマーケットに与えている影響です。中国のゴールド取引の歴史をまとめると以下のごとくになります。
中国:統制から世界最大の需要国へ
1949年の建国後、金は国家の統制下に置かれました。個人の保有・売買は禁止され、人民銀行が一元管理しました。
1982年に金の個人保有が条件付きで解禁され、1990年代に統制が少しずつ緩められました。
2002年 上海黄金交易所(SGE)が設立され、人民銀行の管理下で国内の現物取引が一本化されました。
2002年以降、個人の金投資・流通が公式に認められました。
2014年には国際板(SGE International Board)を開設し、外国資本の参加も可能にしました。
上海先物取引所(SHFE)でも金先物が取引されています(2008年〜)。
結果として、中国は世界最大の金の産出国であり、かつ宝飾・投資を合わせて最大級の消費国になりました。さらに2022年以降は、中国人民銀行が公的準備として金の買い増しを続けていることも注目されています。その買いはゴールドの価格が下がるほど買い増すという姿が今年の特徴となっています。国内価格は、輸入規制や元の資本規制のため、ロンドン価格に対してプレミアムが生じる局面があります。
インドその他の地域に関してはまた稿を変えて書きましょう。
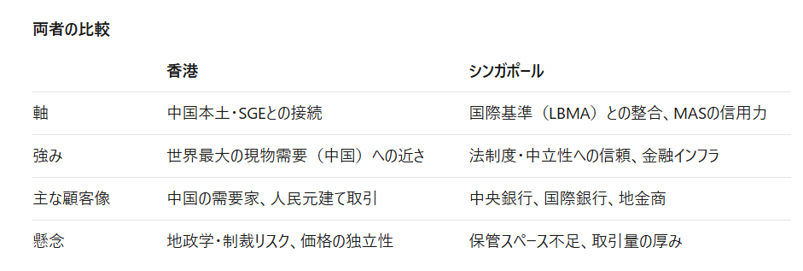
最後に最近のアジアでの注目すべき動きとしてシンガポールと香港のアジアのハブを目指した戦略的な動きに関して紹介しておきます。香港ではSGEと接続して香港取引所での取引が7月に開始されました。「人民元建ての金価格の発信力」や中国の価格決定力を高める位置づけです。本土の資本規制の外で現物を動かせる出口として、香港を使う構図です。またシンガポールでは中央銀行のゴールドの保管サービスを開始、またSGX(シンガポール取引所)が、ロコ・ロンドンに対するロコ・シンガポール(シンガポール受渡)の取引を2027年に開始する予定です。ロンドン中心のロコ・ロンドン価格に対して、特にアジアのプレイヤーには魅力的であるはずのロコ・シンガポールをプロモートしていく予定です。これはロンドンへの依存を下げて、実需が集中するアジアにその価格決定権も移していきたいとの狙いがあると思われます。まだまだロンドンやニューヨークの役割に変わるというわけではありませんが、まずは補完的な役割を果たしていくところから始まるのではないでしょうか。
- 本コラムは貴金属に関する情報提供を目的としたものであり、特定の金融商品の購入・勧誘を目的としたものではありません。
- 本コラム掲載の文章は、全て執筆者の個人的見解であり、当社の見解を示すものではありません。また、文章の著作権は執筆者に帰属しており、目的を問わず、無断複製・転載を禁じます。
- 本コラムの情報を利用したことにより発生するいかなる費用または損害等について、当社は一切責任を負いません。実際の投資などにあたってはお客様ご自身の判断にて行ってください。
- 掲載内容に関するご質問には一切お答えできませんので、あらかじめご了承ください。