
【志田富雄氏】金ETFはなぜ誕生したのか
- #貴金属投資の基礎知識
- #相場情報
- #資産運用
- #金
2026年09月01日
いしふくコラムでは、読者の皆様への情報提供の一つとして、2025年より貴金属に関する四方山話や相場解説などを専門家に執筆いただきます。 専門家の深い知見に触れ、貴金属への興味・関心を持っていただければ幸いです。
今回は、経済コラムニスト志田富雄氏にコラム「金ETFはなぜ誕生したのか」を執筆いただきました。

1983年に日本経済新聞社に入社し、証券部に配属。85年にロンドン支局(後の欧州編集総局)に赴任し、原油や金、非鉄金属市場を初めて取材。「すず危機」や北海ブレント原油が10ドルを下回る急落場面に遭遇した。それ以来、コモディティー市場の取材歴は30年以上になる。2003年から24年末の退社まで編集委員。09年~19年は論説委員を兼務した。コメなどの国内食品市場や水産資源問題にも詳しい。日経電子版「Think!」投稿エキスパート。日本メタル経済研究所特任アナリスト。
金ETFはなぜ誕生したのか
執筆日:2026/08/31
株や債券だけではリスク分散に限界
先月に予告した通り、金ETFの話です。現物の金を裏付けにした上場投資信託(ETF)は2003年、オーストラリア証券取引所に上場されたのが最初でした。新たな金融商品の開発をバックアップしたのは調査機関のワールド・ゴールド・カウンシル(WGC)です。この経緯は当時、WGC日韓地域代表だった豊島逸夫氏が著書の「金を通して世界を読む」(日本経済新聞出版、2008年)に詳しく書かれています。
米国最大級の年金基金であるカリフォルニア州職員退職年金基金(カルパース)でCEO(最高経営責任者)を務めていたジェームス・バートン氏がWGCに転職し、金ETFの開発を推進したのです。バートン氏はカルパース在籍中に株、債権といった伝統的な運用対象だけでは資産のリスク分散に限界があることを痛感したといいます。株と債券、ドルが同時に下落する「トリプル安」のような局面で、米国の機関投資家は価値が大きく毀損してしまう事態から資産を守る対策が乏しかったのです。
オルタナティブ(株や債券の代替)投資としてワイナリーの買収や森林ファンドなどでリスクを分散しようとしても、有力な年金基金にとっては規模が小さいことがネックになりました。そこで着目したのが金です。とはいえ、個人投資家と違って年金基金は現物を運用資産に取り入れにくく、レバレッジのかかる先物はリスクが高い。機関投資家が金を運用資産に組み込めるようにできないか、と新たな金融商品の開発に着手したのです。
現物の国際需給にも波及
こうして生まれたのが「SPDR(スパイダー)ゴールド・シェア」です。証券取引所で売買する投資信託でありながら、資産の裏付けとして現物の金を買い付け、金庫に保管します。株や債券と同じ有価証券ですが、単なるペーパーではありません。現物の金と紐付けられているので、金を保管する金融機関が経営破綻しても現物は保護されます。投資家が金ETFの購入を増やせば現物の金が確保されて国際需給は引き締まる。逆に大量に売却されれば需給が緩むといった具合に、金ETF市場の動きは金の国際需給にも波及するようになりました。
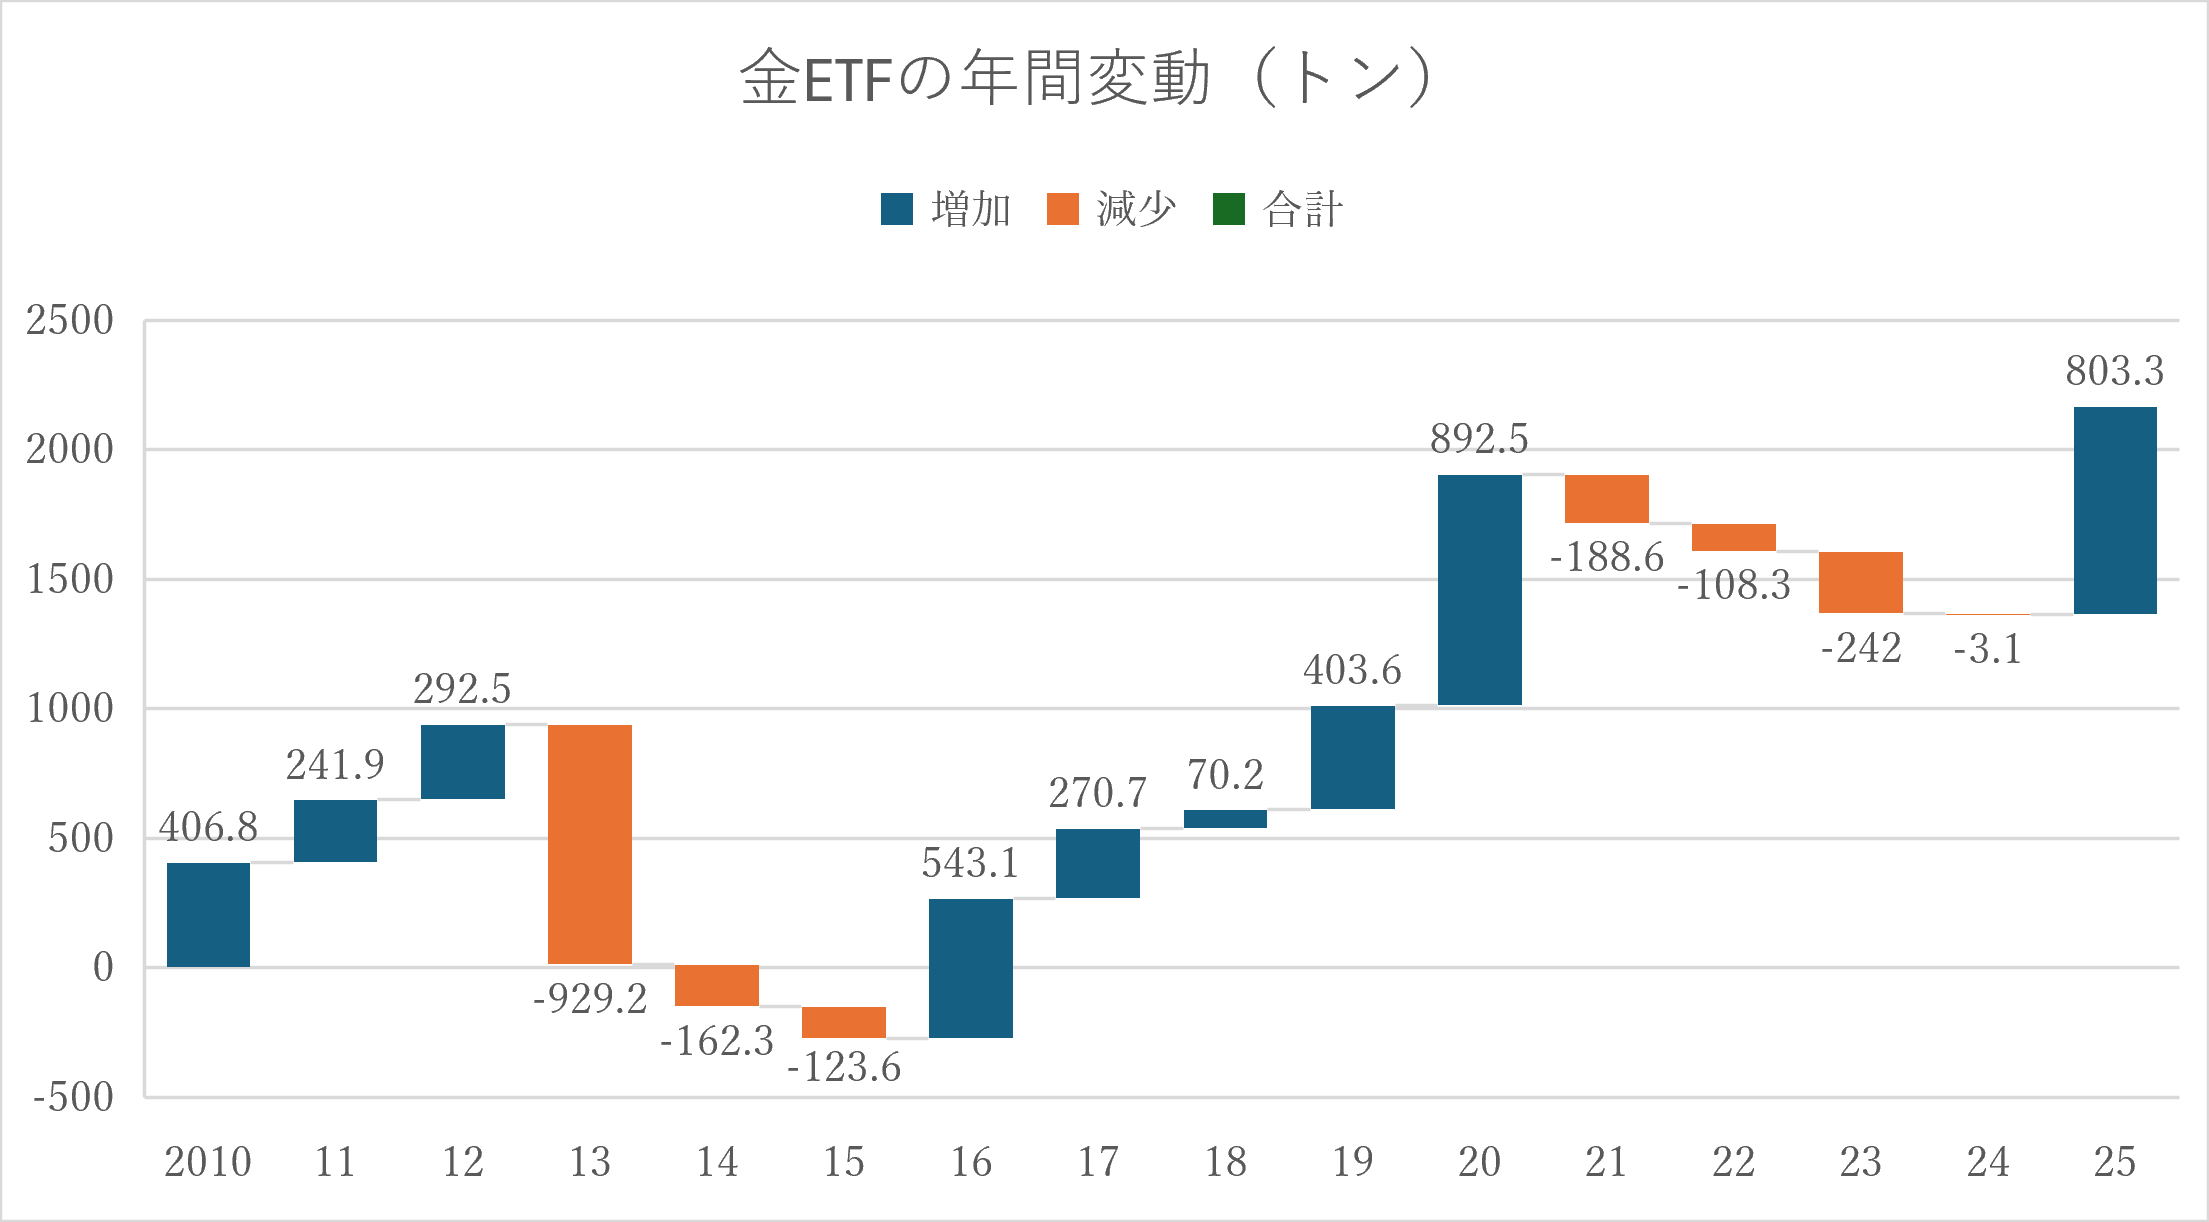
2004年にニューヨーク証券取引所、08年には東京証券取引所にも上場されました。金ETFの種類も増え、今や世界の主要取引所で売買されています。上のグラフはWGCがまとめた現物の裏付けのある金ETF(注)の年間変動です。今や年間で百トンを超す変動も珍しくないのが分かると思います。金の国際市場では中央銀行の購入も大きな存在になっていますが、中央銀行は11年以降、年間で数百トンをコンスタントに買っているのに対し、金ETFは大量に売却される年もあります。昨年は米国の利下げを想定して裏付けの金で800トン規模もの投資資金が流入したものの、一転して利上げ観測が浮上した今年は大量に売られる(資金が流出する)月も目立つなど金融環境の変化に敏感に反応するのが特徴です。
金融市場から見れば金ETF市場の規模はまだ小さい
読者の皆さんは株式投資をなさっているでしょうか。国内でも金ETFの売買は株式投資と同じです。証券会社に口座を作り、取引時間中に注文を出して約定させることで売り買いします。新しい少額投資非課税制度(新NISA)の成長投資枠の対象になっている金ETFもあります。このほか、金と株式、債券投資を組み合わせた投資信託も国内外で増えてきました。さまざまな金融商品を通じて金投資の裾野が広がり、年金のような中長期の投資家だけでなく、短期売買で利益を狙う投資家の資金も金市場に流れ込むようになったのです。
金FTF市場の誕生は金の現物市場と金融市場の結びつきを強め、2つの市場の間をマネーが行き交うパイプになりました。米ゴールドマン・サックスの昨年第2四半期時点の試算によれば、金ETF市場への投資規模は米国の民間金融資産全体から見ればまだ0.17%にすぎないといいます。金ETFへの資金シフトが起きて金融資産に占める比率が1ベーシスポイント(0.17%が0.18%に)増えるごとに金価格を1.4%押し上げると試算しています。金相場が4500ドルであれば1.4%は63ドルになります。金ETF市場から見て、金融市場の規模が格段に大きいため、わずかな比率の資金移動でも金相場は大きく反応してしまうのです。金ETFが大量に売却されて投資マネーが逆流する場面では相場に強い下げ圧力がかかります。
先週末、28日のニューヨーク市場では米連邦準備理事会(FRB)のケビン・ウォーシュ議長が米経済シンポジウム「ジャクソンホール会議」で利上げの可能性を匂わせるタカ派的な発言をしたことで金先物が3%近く急落しました。金融市場の影響を強く受けるようになったことで、短期的な金の値動きも変化しているのかもしれません。
注)「現物の裏付けのある金ETF」と書いたのは、裏付け資産のないタイプも多く登場したからです。ETF(Exchange Traded Fund)に対し、こうした商品は上場投資証券(ETN=Exchange Traded Note)と呼ばれます。金価格の変動を増幅させたり(例=NEXT NOTES金先物ダブル・ブルETN)、金価格が下がるほど利益が出たりするようにしたり(例=同金先物ベアETN)と商品設計の自由度は高まりますが、ETFと異なり、証券を発行する金融機関の信用リスクを抱えます。
- 本コラムは貴金属に関する情報提供を目的としたものであり、特定の金融商品の購入・勧誘を目的としたものではありません。
- 本コラム掲載の文章は、全て執筆者の個人的見解であり、当社の見解を示すものではありません。また、文章の著作権は執筆者に帰属しており、目的を問わず、無断複製・転載を禁じます。
- 本コラムの情報を利用したことにより発生するいかなる費用または損害等について、当社は一切責任を負いません。実際の投資などにあたってはお客様ご自身の判断にて行ってください。
- 掲載内容に関するご質問には一切お答えできませんので、あらかじめご了承ください。