
【池水雄一氏】シルバー直近の相場動向
- #貴金属投資の基礎知識
- #相場情報
- #銀
2026年08月19日
いしふくコラムでは、読者の皆様への情報提供の一つとして、2025年より貴金属に関する四方山話や相場解説などを専門家に執筆いただきます。 専門家の深い知見に触れ、貴金属への興味・関心を持っていただければ幸いです。
今回は、貴金属スペシャリストの池水雄一氏にコラム「シルバー直近の相場動向」を執筆いただきました。
一般社団法人日本貴金属マーケット協会 代表理事、貴金属スペシャリスト 1962年生まれ兵庫県出身。1986年上智大学外国語学部英語学科卒業後、住友商事株式会社入社、その後1990年クレディ・スイス銀行、1992年より三井物産株式会社で貴金属チームリーダーを務める。2006年よりスタンダードバンク東京支店副支店長、2009年に同東京支店で支店長に就任。2019年9月より日本貴金属マーケット協会(JBMA)代表理事に就任。一貫して貴金属ディーリングに従事し、世界各国のブリオン(貴金属)ディーラーでブルース(池水氏のディーラー名)の名を知らない人はいない。
シルバー直近の相場動向
執筆日:2026/08/10
・昨年からシルバーの相場動向
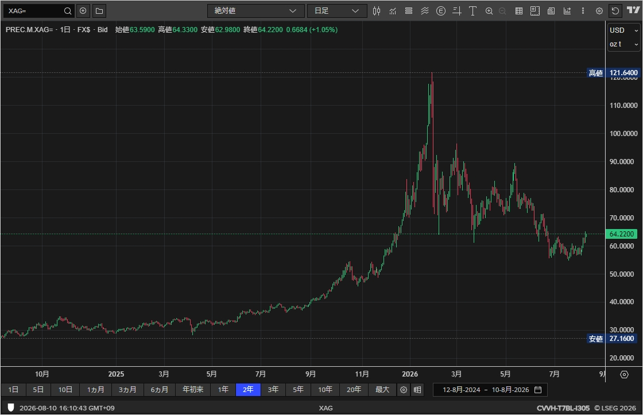
2025年年初29ドルだったシルバーは、大きく上昇を続け、年末には71ドルと2.5倍になりました。そして26年1月29日には121.64ドルとなり、2025年初から4.2倍になり、2025年年初から最も上がった金融商品となりました。
その後他の貴金属と同時に急落、7月17日には54.74ドルと最高値から半分以下の安値をつけました。現在64.20ドルであり、未だに高値の半額レベルです。
(昨年からのドル建てシルバーの動き)
「急騰と急落」
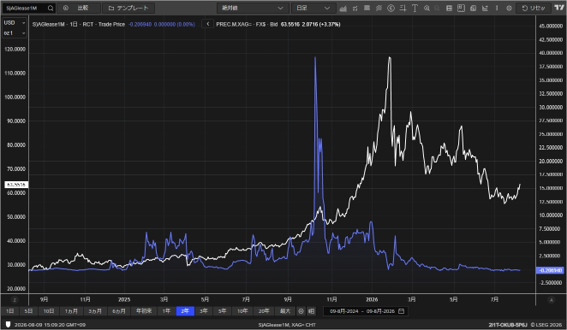
昨年10月のリースレート急騰による流動性不足の認識がそれ以降の急騰の一因となりました。シルバーの金利であるリースレートが一時一日300%、一ヶ月40%まで急騰したのです。ロコ・ロンドン・シルバー・アカウントで貸し手がいなくなったのがその原因でした。
これは4月にトランプ大統領が「関税」を振りかざした時に、貴金属にも関税がかかるかもしれないという疑心暗鬼を生み、CMEの先物が大きくプレミアムになったことにより、世界中のトレーダーがCMEを売り、Loco London silverを買い、実際にロンドンからNYへシルバーを送ったことに原因があります。そのためロンドンのシルバーが減少し、10月に至って突然、ロコ・ロンドンのシルバー在庫が空になったということです。
しかしそれが逆にNYからロンドンへとシルバー現物が輸出されることになり、リースレートは下落。投資家のインタレストもそれと同時に後退。そして年後半に個人投資家を中心にシルバーが大きく買われすぎたということが、下落のスピードもその程度もまた極端なことになった大きな理由でしょう。そして米国の実質金利の上昇が、工業需要の大きいシルバーにはマイナス要因として働いたことも下落してからの戻りが弱いことの背景にあると思われます。
(リースレートとシルバー価格の動き)
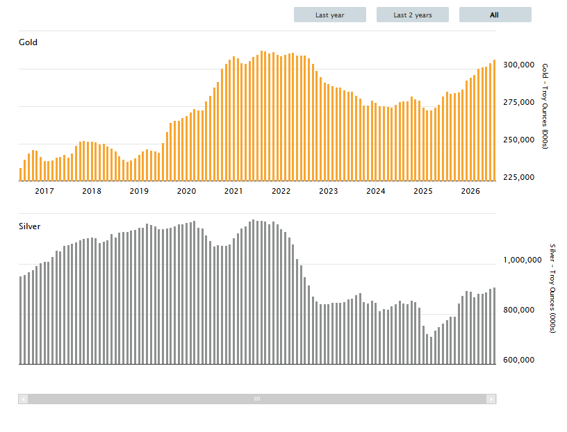
上記でふれたロンドンの現物在庫は現物需要の低下もあり大きく回復。2025年9月末のほぼ2倍にまで増え、トランプ関税以前のレベルに復帰。
(Loco London ゴールドとシルバーの在庫量推移)
「インドの影響」
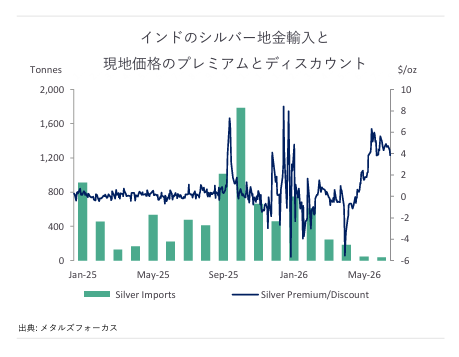
中国とならぶ世界最大の需要国であるインドのシルバー輸入が激減したこともシルバーの低迷の背景にあります。インド政府はルピー安、貿易赤字、経常収支悪化のため5月にゴールドとシルバーの輸入関税を6%から15%に引き上げました。
この結果インドのシルバー輸入量は5月47トン(前年同期比91%減)6月37トン(同83%減)。2026年前半期は1874トンで3年ぶりの低い水準で過去10年の平均を25%下回っている状況です。需要的には非常に厳しいと言えるでしょう。
イラン米国の戦争により、インドの原油輸入はより外貨を使うことになり、経常収支と貿易収支の悪化につながったのです。貴金属は原油に次ぐ輸入品であり、そこを締めたということです。今後ホルムズ海峡の状況により、この関税を下げる可能性ももちろんありますが、それにはまだまだ時間がかかりそうです。
「今後のシルバー相場の要因」
- あまりに動きすぎたことによる個人投資家の逃避の影響は大きく、彼らの信頼と取り戻すには時間が掛かりそうです。流動性不足で値動きが大きい相場が今後も続くでしょう。
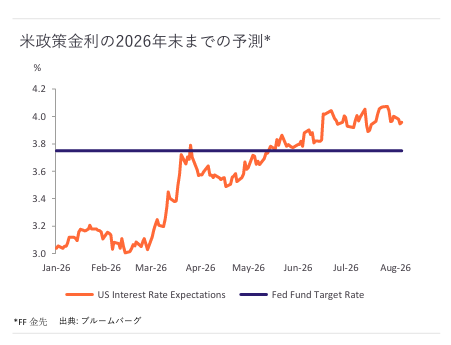
- 米国の政策金利の動向が、景気に与える影響は大きく、それがシルバーの現物需要を左右することになります。短期的には米国の雇用とインフレを受けた政策金利がどう動くか、がより重要となりそうです。
- インドの輸入制限措置はシルバーにとってはマイナス要因であり、逆にこれが撤廃されれば、大きな上昇要因となろう。中東の地政学リスクがどういうことになるかが重要。
- ゴールドが4000ドルで底打ちし、上昇を開始したことはプラス要因。ゴールドが上がれば当然投資家はシルバーも物色するので。
- 本コラムは貴金属に関する情報提供を目的としたものであり、特定の金融商品の購入・勧誘を目的としたものではありません。
- 本コラム掲載の文章は、全て執筆者の個人的見解であり、当社の見解を示すものではありません。また、文章の著作権は執筆者に帰属しており、目的を問わず、無断複製・転載を禁じます。
- 本コラムの情報を利用したことにより発生するいかなる費用または損害等について、当社は一切責任を負いません。実際の投資などにあたってはお客様ご自身の判断にて行ってください。
- 掲載内容に関するご質問には一切お答えできませんので、あらかじめご了承ください。