
【松本英毅氏】ニューヨークでは9.11の追悼式典が、厳かに執り行われました
- #貴金属投資の基礎知識
- #相場情報
2026年09月25日
いしふくコラムでは、読者の皆様への情報提供の一つとして、2025年より貴金属に関する四方山話や相場解説などを専門家に執筆いただきます。 専門家の深い知見に触れ、貴金属への興味・関心を持っていただければ幸いです。
今回は、よそうかい代表 松本英毅氏にコラム「ニューヨークでは9.11の追悼式典が、厳かに執り行われました」を執筆いただきました。

会員制米国市場情報サイト「よそうかい.com 」を運営。ニューヨークを拠点に活動し、実際のトレードに役立つ情報提供を身上とする。金融から商品市場まで幅広い知識を有しており、一つの銘柄に捉われることなく総合的な判断を下すことができるのが強み。中でも、1バレル=10ドル時代から追い続けてきた原油市場については造詣が深い。トレード経験を活かした切り口の鋭い分析に定評がある。
ニューヨークでは9.11の追悼式典が、厳かに執り行われました
執筆日:2026/09/20
ニューヨークでは9.11の追悼式典が、厳かに執り行われました
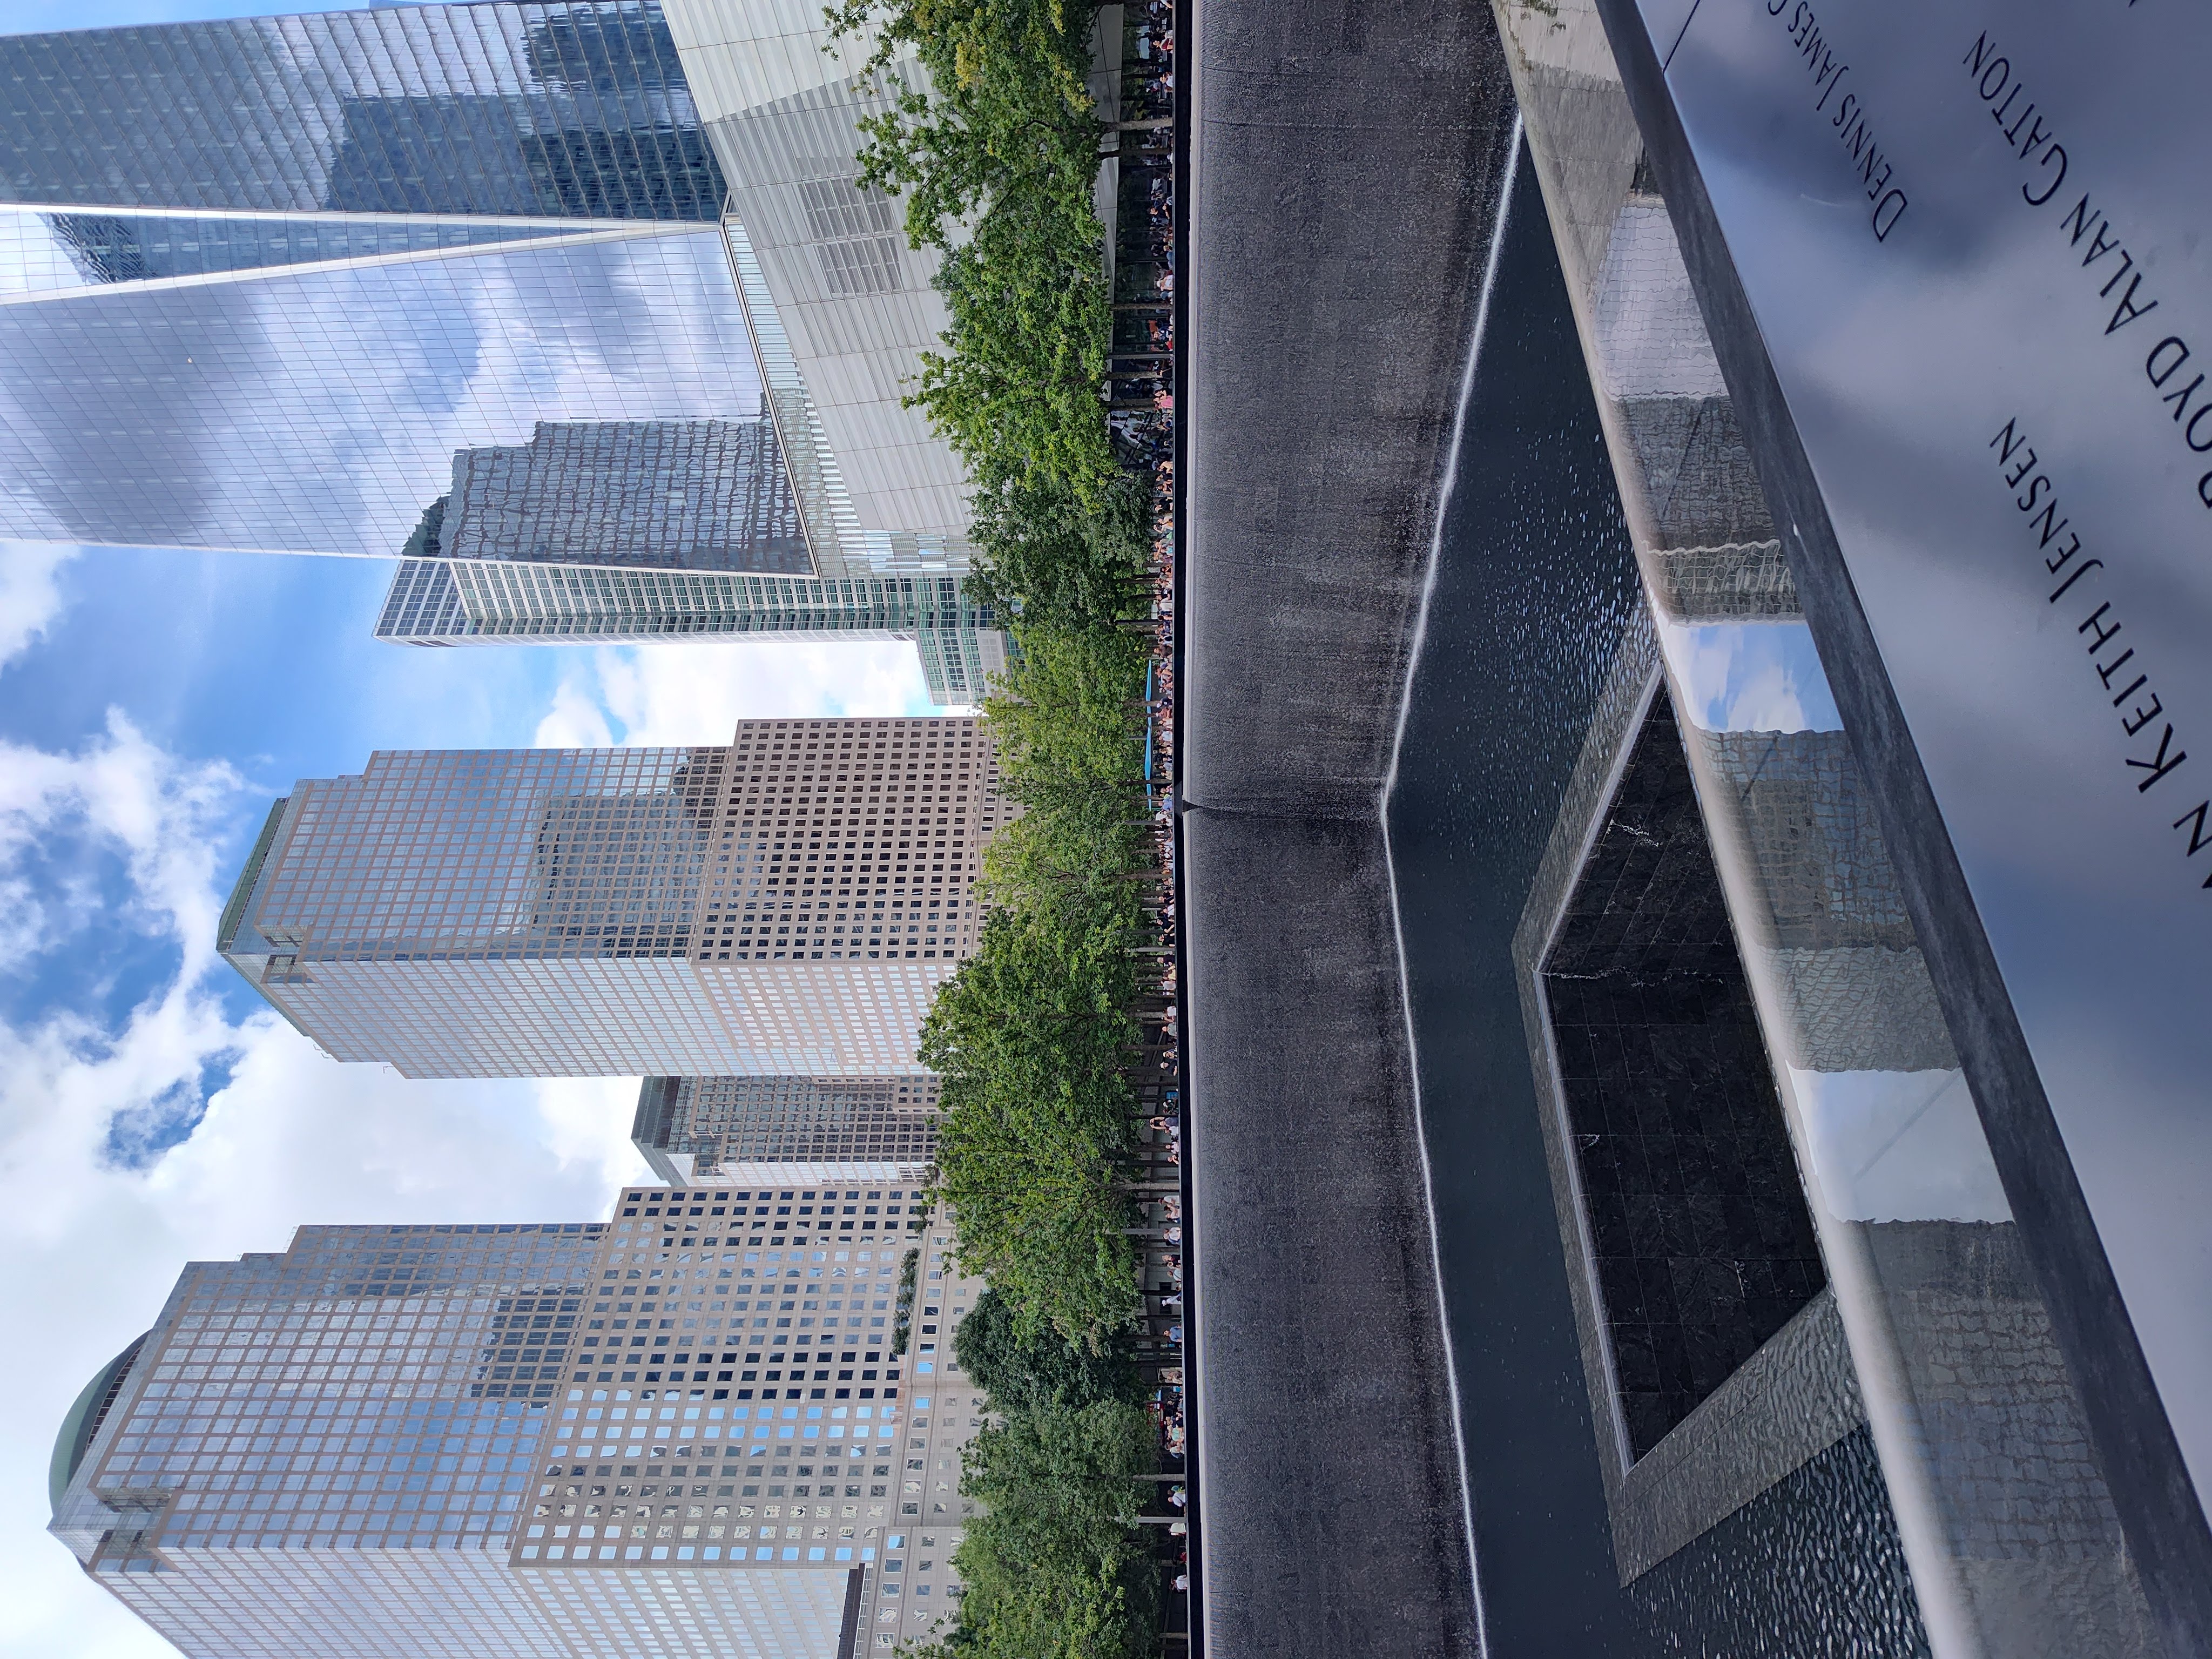
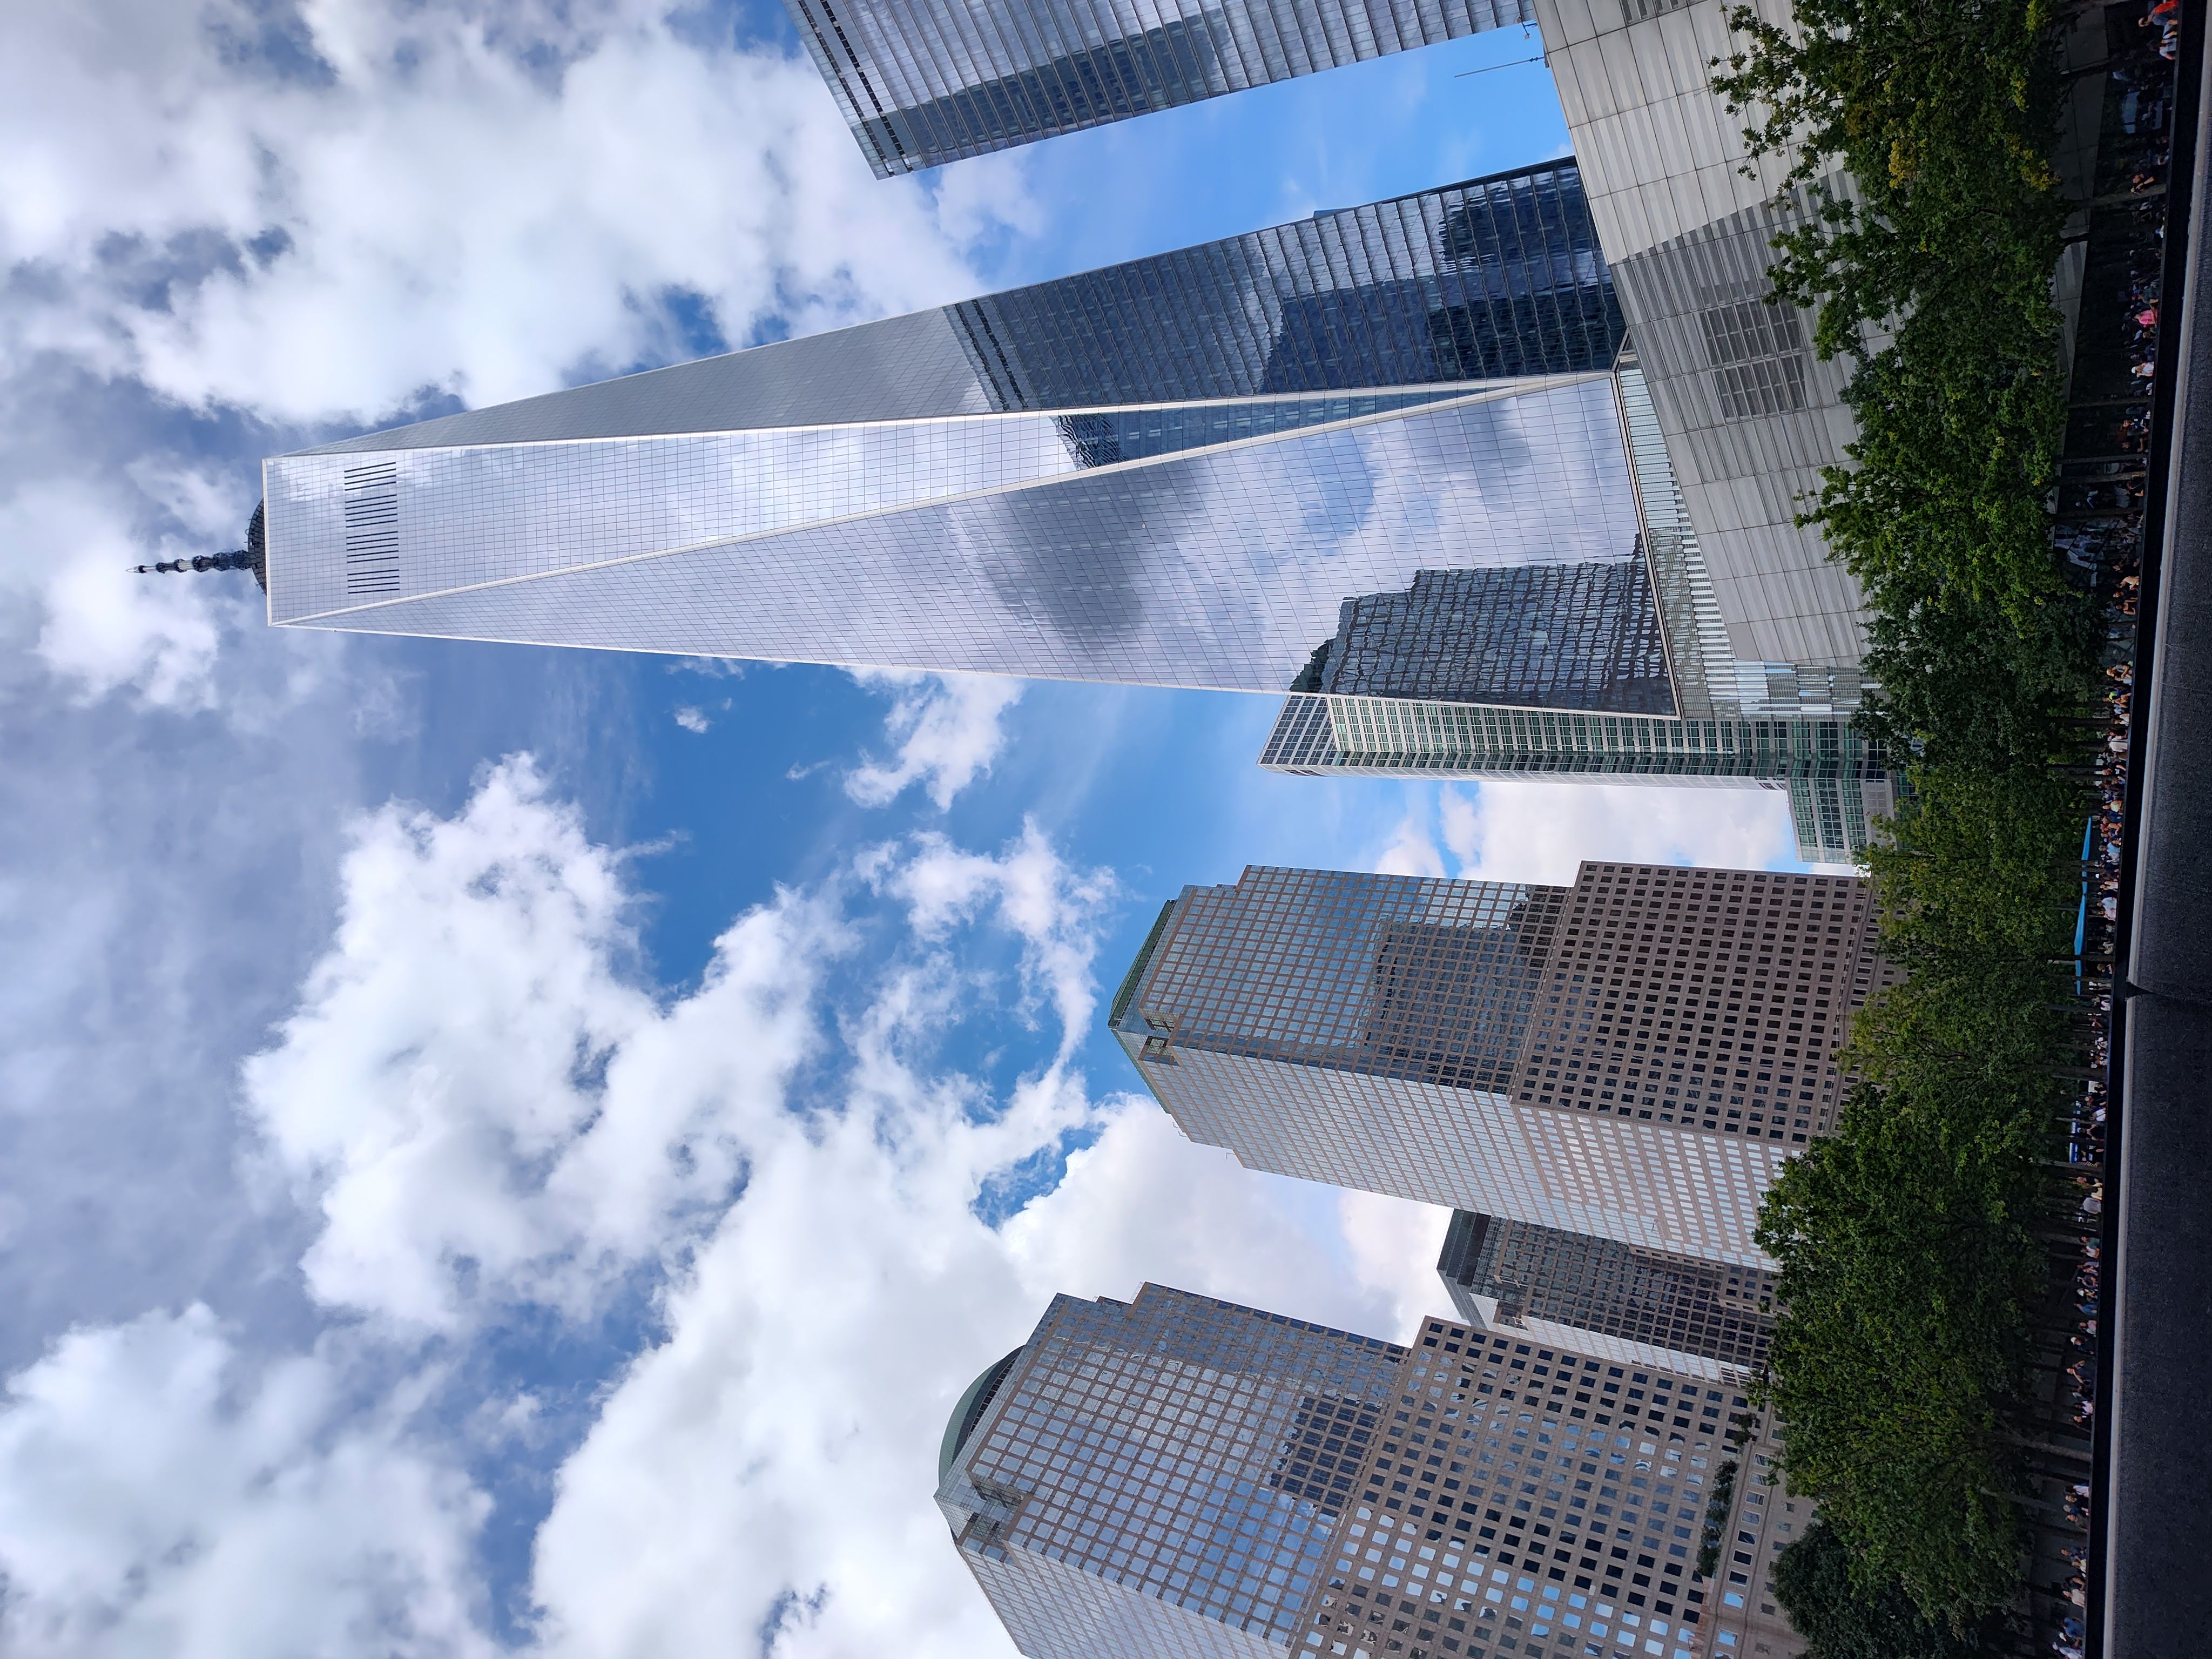
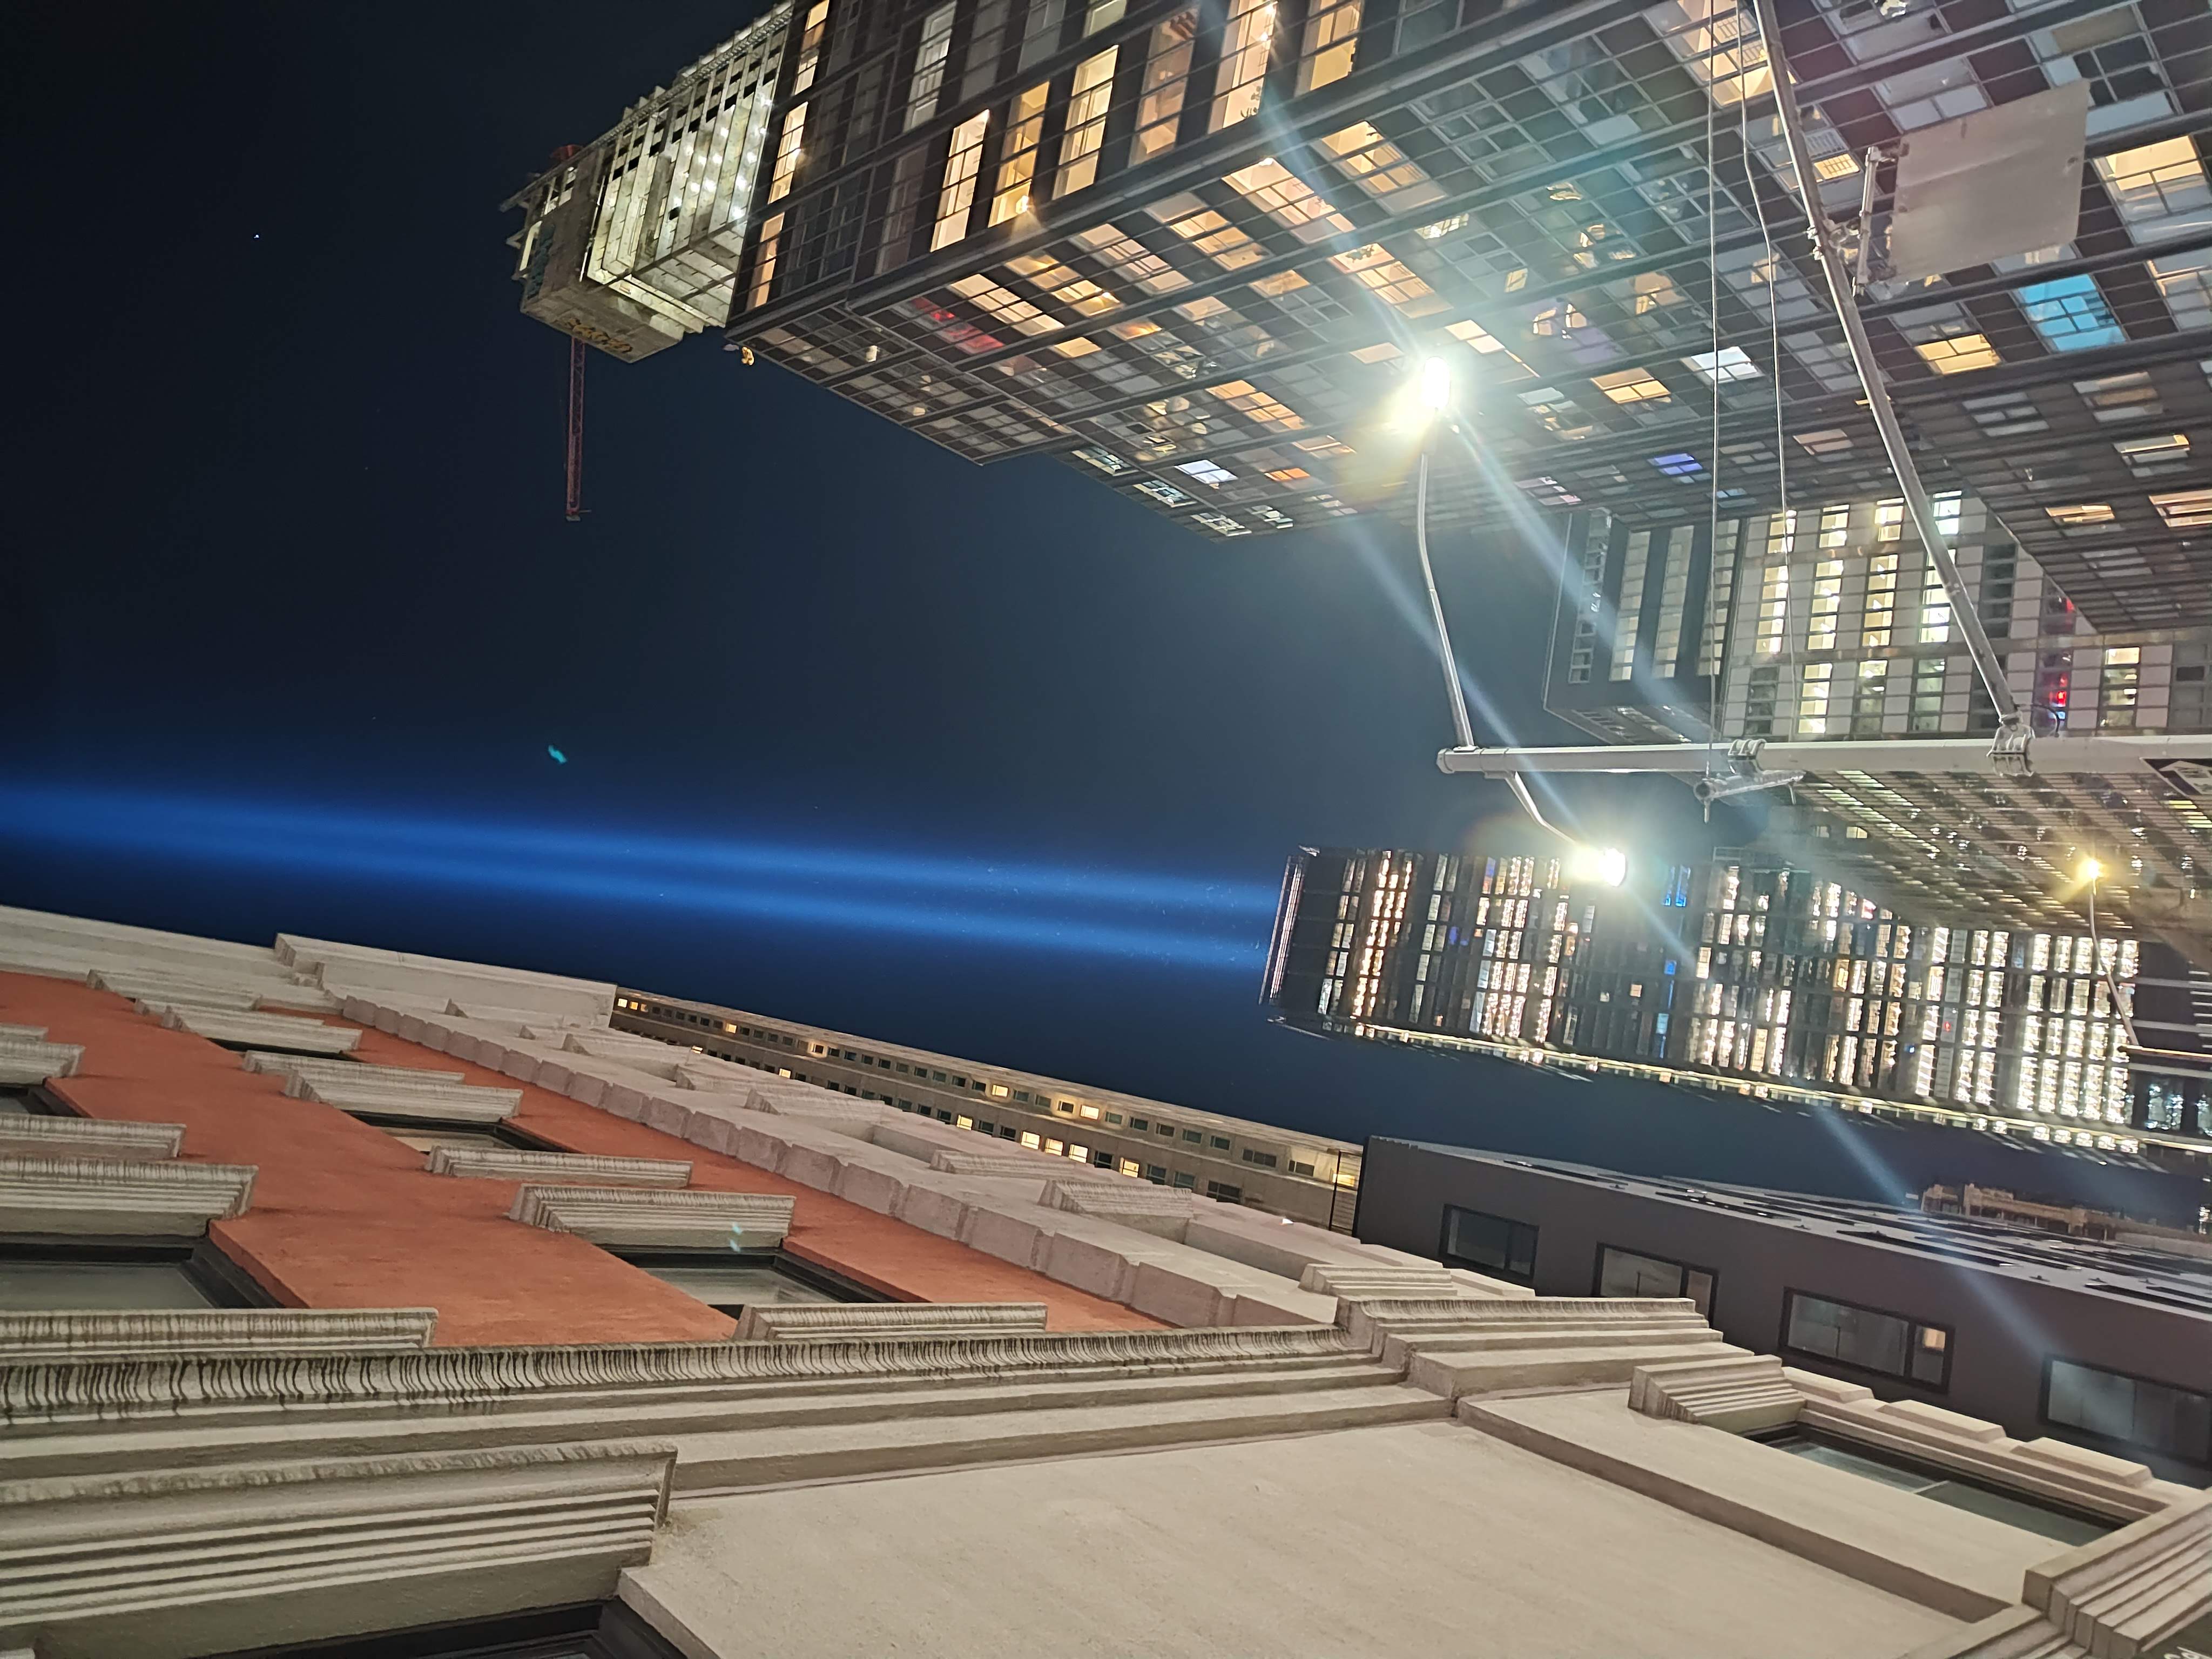
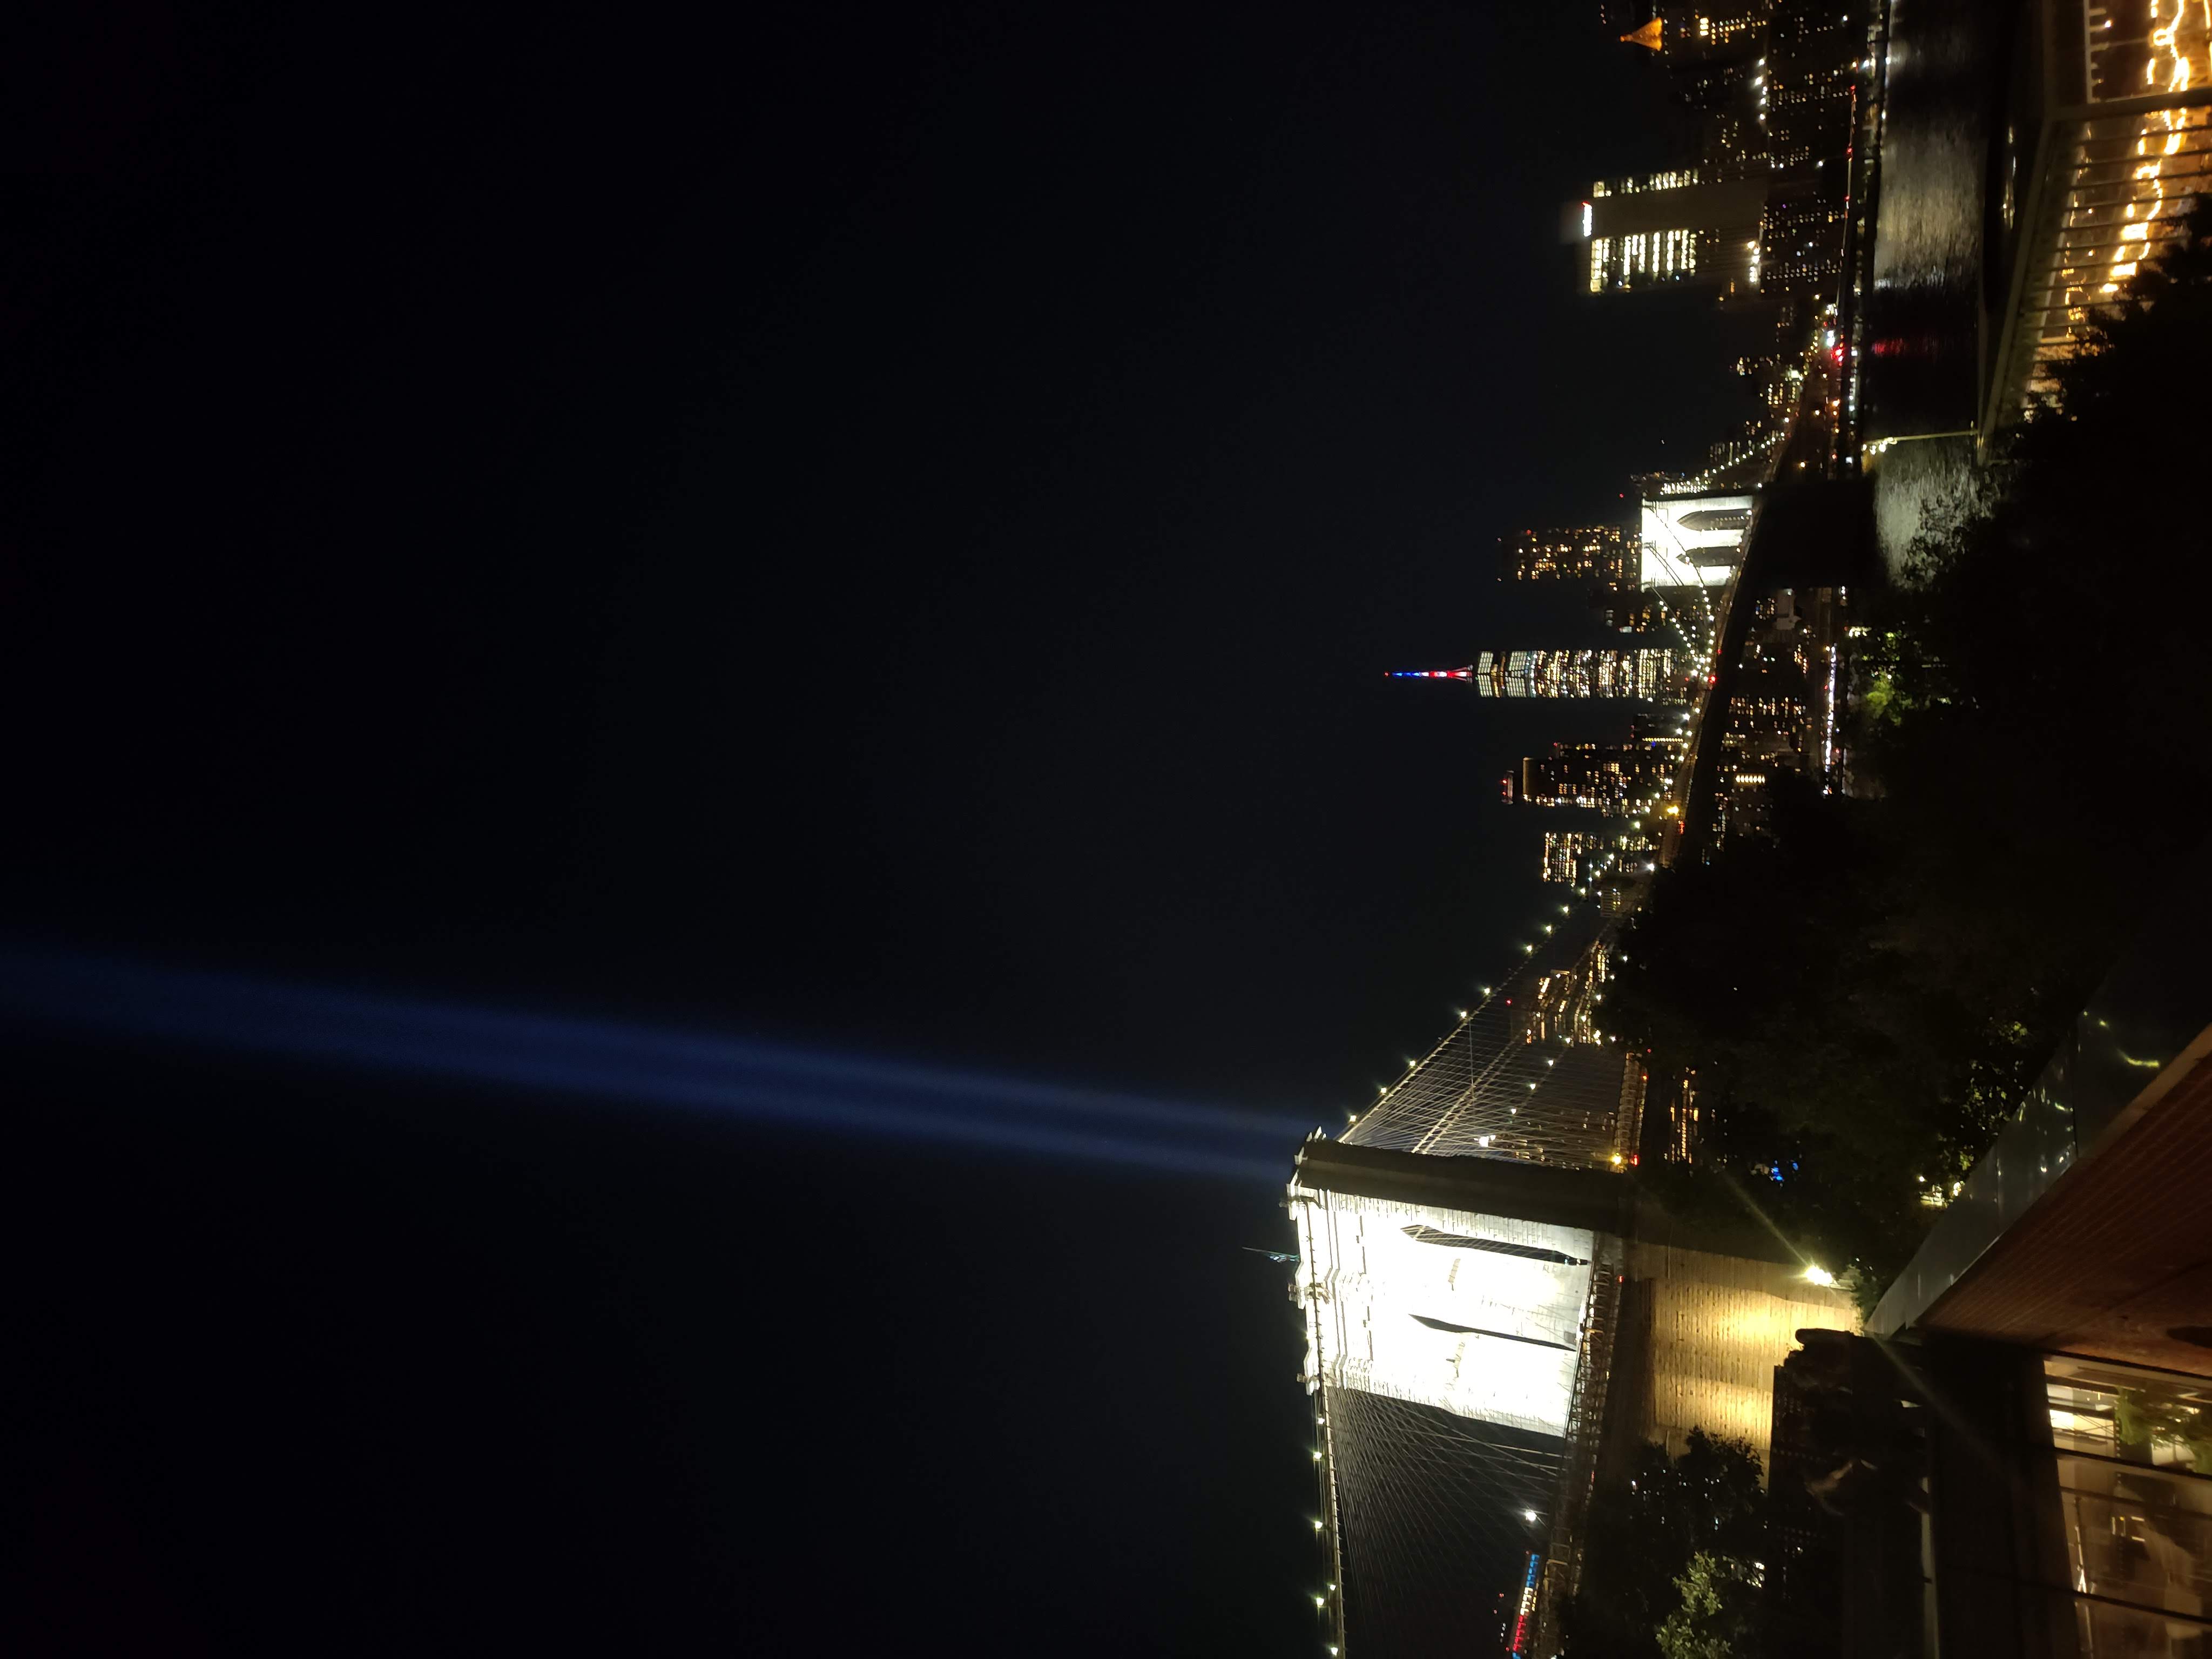
9月も後半、ニューヨークはすっかり秋の装い、日中でも上着が欲しいと思うほどに気温が下がってきました。さて9月のニューヨークといえば、やはり9.11を抜きに語ることはできないでしょう。当時はワールドセンターのすぐ南側のオフィスで働いており、旅客機の衝突も目の前で目撃しました。その記憶はあまりにも生々しくて、この場でお話しするのは控えたいと思いますが、決して忘れることのできない、悲しい記憶です。今年は25年の節目ということもあり、追悼式典はトランプ大統領を除く歴代の大統領が全員参列する中で、厳かに行われました。式典では例年通り、事件当日に命を落とした人の名前を一人一人読み上げたのに加え、そのあとに後遺症などによって亡くなった人たちの名前も読み上げていたのが印象的でした。ここ数年は9月に日本に滞在していることが多く、ニューヨークでこの日を迎えるのは久しぶりだったのですが、ツインタワーを模した二本の青い光のイルミネーションも、しっかりとこの目で見ることができました。
FOMCでは、3年2ヶ月ぶりの利上げが決定されました
マーケットですが、今月15、16日の両日に開かれた連邦公開市場委員会(FOMC)で、2023年7月以来の利上げが打ち出されたことが、大きな影響を及ぼすことは間違いないでしょう。会合では制先金利であるFF金利誘導目標を年3.75-4.00%にすることを、投票権を持つメンバー12名の全員が賛成する形で決定されました。前回7月のFOMCで金利の据え置きが決定された際には、12名中3名が利上げを主張して反対票を投じるなど、FOMC内にかなりの意見の相違があることが浮き彫りになっていたのですが、今回は一転してFOMC内が一致団結して利上げの方針を示す格好となったのです。このことは市場でも、タカ派的(金融引き締め的)なサプライズとして受け止められたようです。トランプ大統領はFOMCの声明発表後に、米国の金利は1%を下回るまでに引き下げられるべきだとSNSに投稿するなど、相変わらずFRBに対して利下げ圧力を掛けていますが、そうした圧力に屈することなく、自らのやるべきことをやり遂げるという強い姿勢を示したことは、FRBに対する信頼性を改めて高めたことは間違いないと思います。
こうしたFRBのタカ派姿勢の背景にあるのは、インフレ高止まりへの警戒感と、雇用市場の堅調さです。8月の消費者物価指数(CPI)は、総合指数が前月比で0.40%の上昇、変動の激しいエネルギーと食品を除いたコア指数が0.29%の上昇と、ともに前月を上回る伸びとなりました。背景にあるのはエネルギー価格の上昇、中東情勢が再び緊迫してきたことによって湾岸地域からの石油輸出の減少や、それに伴う世界需給の逼迫に対する懸念があるのは間違いありません。最近は米国とイランによる攻撃の応酬のみならず、イエメンの武装勢力フーシがサウジの石油施設などへの攻撃を激化しており、供給不安に伴う石油価格の上昇も、簡単には沈静化しそうにありません。
一方で8月の雇用統計では、非農業雇用数が前月から16万2,000人と、5ヶ月ぶりの大きな伸びとなりました。ハイテクや金融機関などを中心に、大手企業の大幅な人員削減のニュースが相次いている中にも関わらず、雇用は思った以上に好調さを維持しているというのが実際のところです。こうした状況を考えれば、FOMCが雇用の悪化よりも、インフレの高止まりに対する警戒感を高めるのは当然の流れということができます。FOMCの声明と当時に発表された、ドットチャートとよばれる政策金利予想では、回答したFRBの理事と地区連銀の総裁18人中、12人が年内にあと1回の利上げを予想、2人は2回の利上げを予想しました。一方で年内の追加利上げはないと予想した人は、2人にとどまっています。もちろん今後のデータ次第ではありますが、この先更なる利上げが打ち出される可能性は、極めて高いと見ておいたほうがよいでしょう。
利上げや長期金利の上昇は、基本的に金にとって弱気の材料ではありますが・・・
FRBの利上げやそれに伴う長期金利の上昇は、基本的には金にとって大きな売り材料となる可能性は高いと考えておいたほうがよいでしょう。景気や雇用が引き続き底堅く推移するのであれば、インフレ圧力が高まる中でこうした流れが加速することがあっても何ら不思議ではありません。短期的にポジション調整の売りが膨らみ、一段と値を切り下げる恐れは高いと思われます。
しかしながら、こうした弱気の見通しは、現在のファンダメンタルズに大きな変化が見られないことが前提となっています。つまりは、インフレが進む一方で景気や雇用が堅調さを維持するという状況です。経済というのは生き物であり、今の状況が、半年後や1年後も続いていることは、むしろ珍しいことなのです。今後もっとも注目すべきは、やはり景気や雇用の情勢ということになるでしょう。FRBの利上げによって長期金利が上昇してくれば、企業は資金の調達コストが高くなるために、積極的な投資が徐々に難しくなってきます。負債を多く抱えている企業であれば、利払いの増加が業績を圧迫することも考えられるでしょう。クレジットカードに大きく依存している個人は、やはり利払いの負担が大きくなるために他の消費を削らざるを得なくなってきます。中央銀行が金融を引き締めれば、こうした理由によって企業や個人の消費が減速、景気が悪化してくるのに伴ってインフレ圧力も徐々に後退することになるのです。
景気の減速が穏やかなものにとどまり、そうこうしているうちにインフレも落ち着いてくれればよいのですが、そうした理想的な形で問題が解決するわけでは必ずしもありません。この先インフレが一段と加速するようなことがあれば、FRBも大幅な利上げに踏み切らざる得なくなりますし、その場合に景気を大きく押し下げる恐れも高まります。足元ではなんだかんだといって高値圏を維持している株式市場が、そうした景気の減速を本格的に材料視するようになれば、株価の急落につながることも十分に考えられるところです。株式市場から急速に資金が流出した際に、金市場がその資金の受け皿となる可能性はかなり高いと思われます。またFOMCも景気の悪化を重視するようになれば、一転して積極的な利下げに転じることもあり得るでしょう。その際には金利が低下、ドル安の流れが加速する中で、金市場には一段と資金が流入してくることも考えられます。足元の状況は確かに非常に不安定、慎重な姿勢が求められますが、こうしたシナリオを頭に描き、しっかりと準備をしておけば、次の投資のチャンスを逃すこともないでしょう。
- 本コラムは貴金属に関する情報提供を目的としたものであり、特定の金融商品の購入・勧誘を目的としたものではありません。
- 本コラム掲載の文章は、全て執筆者の個人的見解であり、当社の見解を示すものではありません。また、文章の著作権は執筆者に帰属しており、目的を問わず、無断複製・転載を禁じます。
- 本コラムの情報を利用したことにより発生するいかなる費用または損害等について、当社は一切責任を負いません。実際の投資などにあたってはお客様ご自身の判断にて行ってください。
- 掲載内容に関するご質問には一切お答えできませんので、あらかじめご了承ください。